Depuis le 1er septembre 2026, la facture électronique n’est plus un projet lointain. Toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir leurs factures fournisseurs sous forme électronique. Le 1er septembre 2027, ce sera au tour des PME, des TPE et des micro-entreprises de les émettre.
Il reste dix mois. C’est suffisant pour s’y préparer sans stress, à condition de ne pas attendre l’été. Voici ce qui a changé, ce qui va changer et les étapes à suivre pour votre PME.
Le calendrier de la facture électronique, en clair
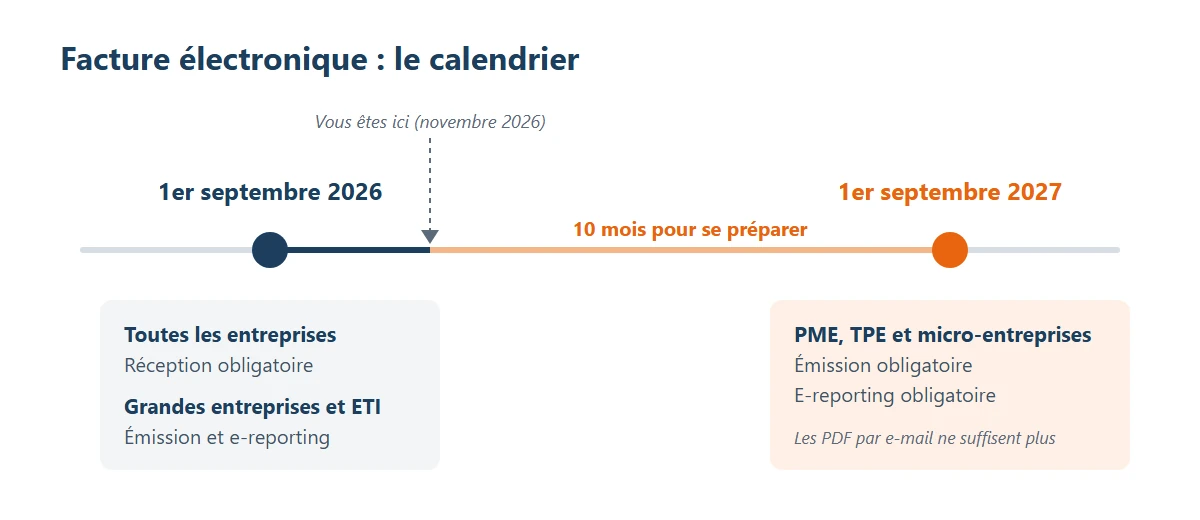
- Depuis le 1er septembre 2026 : toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent en plus les émettre et transmettre leurs données de transaction à l’administration (le « e-reporting »).
- À partir du 1er septembre 2027 : les PME, TPE et micro-entreprises passent à l’émission électronique et au e-reporting.
Pour savoir dans quelle catégorie vous êtes, l’administration s’appuie sur les critères du décret du 18 décembre 2008, ceux qu’utilise aussi l’INSEE. Une PME compte moins de 250 salariés et réalise au plus 50 millions d’euros de chiffre d’affaires (ou présente un bilan d’au plus 43 millions). Les micro-entreprises, y compris celles en franchise de TVA, suivent le calendrier des PME. En cas de doute, votre expert-comptable vous le confirmera en deux minutes.
Une facture électronique n’est pas un PDF envoyé par mail
C’est le malentendu le plus fréquent. Un PDF, même généré par un logiciel, reste une image de facture : pour l’exploiter, quelqu’un doit relire et ressaisir les montants. Une facture électronique au sens de la réforme contient des données structurées, lisibles directement par un logiciel. Trois formats sont acceptés :
- Factur-X : un PDF lisible par un humain, qui embarque un fichier XML avec les données. C’est le format le plus simple pour démarrer.
- UBL et CII : des formats entièrement en XML, plus courants chez les grandes entreprises et dans les échanges internationaux.
Autre changement : les factures ne circulent plus directement d’une entreprise à l’autre. Elles passent par des plateformes agréées (on parlait auparavant de PDP), immatriculées par l’administration fiscale.
Comment circule une facture désormais
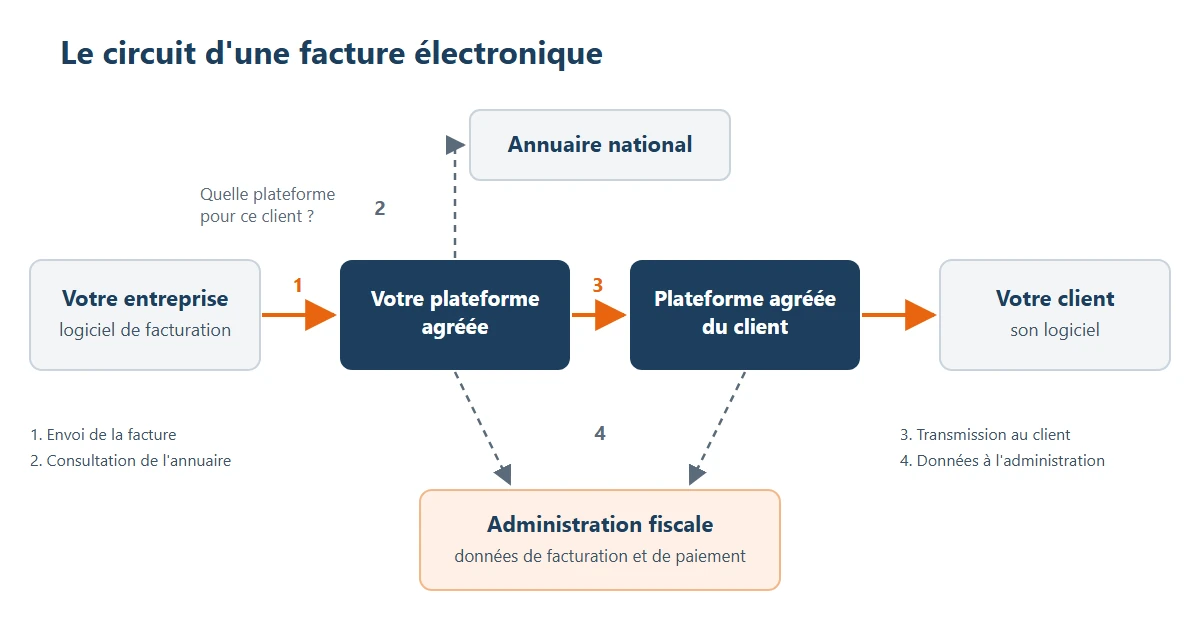
- Votre logiciel de facturation produit la facture et l’envoie à votre plateforme agréée.
- La plateforme consulte l’annuaire national pour savoir quelle plateforme votre client a choisie.
- Elle transmet la facture à la plateforme de votre client, qui la met à disposition dans son outil.
- En parallèle, les données utiles (montants, TVA, statut de paiement) remontent automatiquement à l’administration fiscale.
L’État ne propose pas de plateforme gratuite pour échanger les factures : le portail public sert d’annuaire et de point de collecte des données. Il faut donc choisir une plateforme agréée privée. Bonne nouvelle, beaucoup de logiciels de comptabilité et de facturation en intègrent déjà une, ou se sont associés à l’une d’elles.
Les nouvelles mentions obligatoires sur vos factures
Quatre mentions s’ajoutent à celles que vous connaissez déjà :
- le numéro SIREN de votre client ;
- l’adresse de livraison des biens, si elle diffère de l’adresse de facturation ;
- la nature de l’opération : livraison de biens, prestation de services, ou les deux ;
- la mention de l’option pour le paiement de la TVA d’après les débits, si vous l’avez choisie.
Le SIREN client paraît anodin, mais c’est souvent là que ça coince : dans beaucoup de fichiers clients, il est absent ou erroné. Or c’est lui qui permet de trouver le destinataire dans l’annuaire.
Qui est concerné par le e-reporting ?
La facture électronique concerne les ventes entre entreprises établies en France. Pour les autres opérations, vous transmettez seulement des données à l’administration : c’est le e-reporting. Il couvre :
- les ventes aux particuliers (commerce, e-commerce, restauration…) ;
- les ventes et les achats avec des entreprises étrangères ;
- les données de paiement des prestations de services.
Si vous vendez en ligne, votre boutique devra donc faire remonter ses chiffres de vente via votre plateforme agréée. C’est un point à vérifier dès maintenant avec votre solution e-commerce.
Notre plan d’action en 6 étapes
- Vérifiez votre catégorie et votre date d’échéance avec votre expert-comptable.
- Faites l’inventaire de vos outils : qui produit vos factures aujourd’hui ? Logiciel de facturation, ERP, boutique en ligne, tableur…
- Choisissez votre plateforme agréée. Regardez d’abord ce que propose votre logiciel actuel, puis comparez le prix par facture, la qualité de l’API et la facilité de connexion à vos outils. La liste officielle est publiée sur impots.gouv.fr.
- Nettoyez votre fichier clients : SIREN, adresses, contacts de facturation.
- Connectez vos outils à la plateforme. Si vous facturez depuis plusieurs sources (un ERP et une boutique en ligne, par exemple), c’est l’étape qui demande le plus de travail.
- Testez avant l’échéance : envoyez des factures réelles à quelques clients volontaires dès le printemps 2027.
Et si l’on ne fait rien ?
Les sanctions ont été relevées par la loi de finances pour 2026. Une facture qui n’est pas émise au format électronique peut coûter 50 euros, dans la limite de 15 000 euros par an. Chaque transmission de e-reporting manquante peut coûter 500 euros, avec le même plafond. Une entreprise qui n’a désigné aucune plateforme agréée reçoit une mise en demeure, puis une amende renouvelée tous les trois mois.
Au-delà des amendes, le vrai risque est commercial : un client équipé qui ne parvient pas à intégrer votre facture risque tout simplement de la payer plus tard.
Ce que nous pouvons faire pour vous
Chez Cestier, nous intervenons surtout sur l’étape 5 : connecter vos outils existants (ERP, logiciel métier, boutique en ligne, CRM) à votre plateforme agréée par API, pour que vos factures partent et arrivent sans ressaisie. Nous expliquons cette approche dans notre article sur l’interopérabilité entre vos outils.
Vous avez un doute sur votre situation ? Parlons-en : un premier échange suffit souvent à y voir clair.
Sources : impots.gouv.fr, espace professionnel « Je passe à la facturation électronique » ; Code général des impôts, articles 1737 et 1788 D. Article à jour au 2 novembre 2026.